Qual é o papel real do gestor financeiro em uma agência de viagens?
Gestão financeira para agências de viagens: entenda como acompanhar custos, fluxo de caixa, DRE, capital de giro e tomar decisões seguras.

O responsável por essa área planeja o uso dos recursos, interpreta resultados e identifica falhas. Em outras palavras, o financeironão atua só no operacional, mas também no estratégico.
Quando falamos em gestão financeira para agências de viagens, é comum pensar apenas nas tarefas mais básicas, como acompanhar as contas a pagar e receber, só que o trabalho do financeiro vai muito além disso.
Em empresas maiores, geralmente existe uma pessoa dedicada a essa função. Já nas agências pequenas, esse papel quase sempre fica nas mãos do próprio dono.
Assim, além de atender clientes, vender, cuidar do marketing e resolver urgências, o gestor também precisa acompanhar a vida financeira do negócio.
Parece muita coisa? Às vezes, é mesmo. E é justamente por isso que eu escrevi este conteúdo.
O objetivo não é te transformar em um especialista em finanças. Na verdade, eu quero te ajudar a criar o hábito de acompanhar os números e te mostrar como tomar decisões melhores.
Primeiro papel do gestor financeiro: planejar como o dinheiro será usado
Toda agência tem planos.
Pode ser contratar uma pessoa, investir mais em anúncios, comprar equipamentos ou implantar um sistema de gestão como o Monde.
O problema é que até uma boa ideia pode virar uma dor de cabeça quando falta planejamento. Quem cuida do financeiro precisa olhar para esses planos com atenção e entender se a agência realmente consegue assumir o investimento sem sufocar o caixa.
Antes de tirar dinheiro da conta, vale responder algumas perguntas:
- Quanto essa decisão vai custar por mês? Como ficará o custo fixo da empresa?
- A agência consegue manter esse gasto hoje? Não no futuro, agora!
- Quantas novas vendas serão necessárias para cobrir esse custo?
- Em quanto tempo o investimento pode começar a trazer retorno?
Uma regrinha que pode ser útil é concentrar retiradas ou grandes investimentos em intervalos de seis meses. Esse espaço de tempo permite avaliar com mais calma se a retirada é realmente necessária e, principalmente, se o caixa consegue absorver essa mudança com segurança.
Esse planejamento também passa por entender a diferença entre custo e investimento
A agência pode reduzir ou renegociar algumas despesas, enquanto outras constroem o bom funcionamento do negócio. Como saber a diferença? Com um olhar atento que seja capaz de identificar o que é um custo que pode ser cortado e o que é um investimento capaz de gerar mais produtividade e novas oportunidades de receita.
A contratação de um sistema de gestão, por exemplo, pode ser considerada um investimento, já que a ferramenta reduz tarefas manuais, organiza o histórico dos clientes e identifica oportunidades de novas vendas.
Ela também centraliza informações financeiras, facilita a análise de custos e das variações do caixa e permite que o gestor crie metas de despesas para proteger a saúde financeira da empresa.
E esse retorno acontece imediatamente? Não.
Os resultados aparecem ao longo do tempo, conforme o sistema é implantado e alimentado. Portanto, o gestor precisa avaliar se o caixa consegue sustentar o investimento durante o período necessário para que os benefícios comecem a aparecer.
Ao mesmo tempo, precisa ter a visão estratégica de que organização, controle e crescimento dependem de uma estrutura adequada que a tecnologia consegue oferecer.
Acompanhar TUDO e mapear o financeiro
Outro papel importante do financeiro é acompanhar de perto todo o dinheiro que entra e sai da agência. Pode parecer algo básico, mas muitas empresas ainda não têm essa visão com clareza, o que dificulta a compreensão da realidade financeira.
É essencial acompanhar:
- os valores pagos pelos clientes;
- as comissões recebidas;
- os pagamentos feitos aos fornecedores;
- os custos fixos;
- os custos variáveis;
- as retiradas dos sócios;
- os juros, multas e outras despesas financeiras.
Quando o financeiro não registra e acompanha essas informações em um sistema, a visão da empresa fica incompleta e, como consequência, pode surgir um problema: a agência vende, movimenta valores altos e, mesmo assim, tem pouco dinheiro disponível.
Isso acontece porque vender não é a mesma coisa que lucrar.
Do valor que entra na agência, uma parte segue para os fornecedores, enquanto outra é usada para pagar impostos, ferramentas, salários e demais despesas. Só depois de considerar todos esses compromissos é que o gestor consegue entender quanto realmente ficou para a empresa.
Sem controle, o responsável pode ver só o número de vendas e ignorar todos os outros fatores que equilibram o financeiro.
É justamente para evitar essa confusão que todo esse fluxo precisa estar bem mapeado.
Quem cuida do financeiro deve saber de onde vêm as informações, como e onde registrá-las, quais dados não podem faltar e quem tem acesso a cada um deles, porque quanto mais organizado for esse processo, mais confiáveis serão os relatórios usados para tomar decisões.
Segue um exemplo de mapeamento de informação financeira:
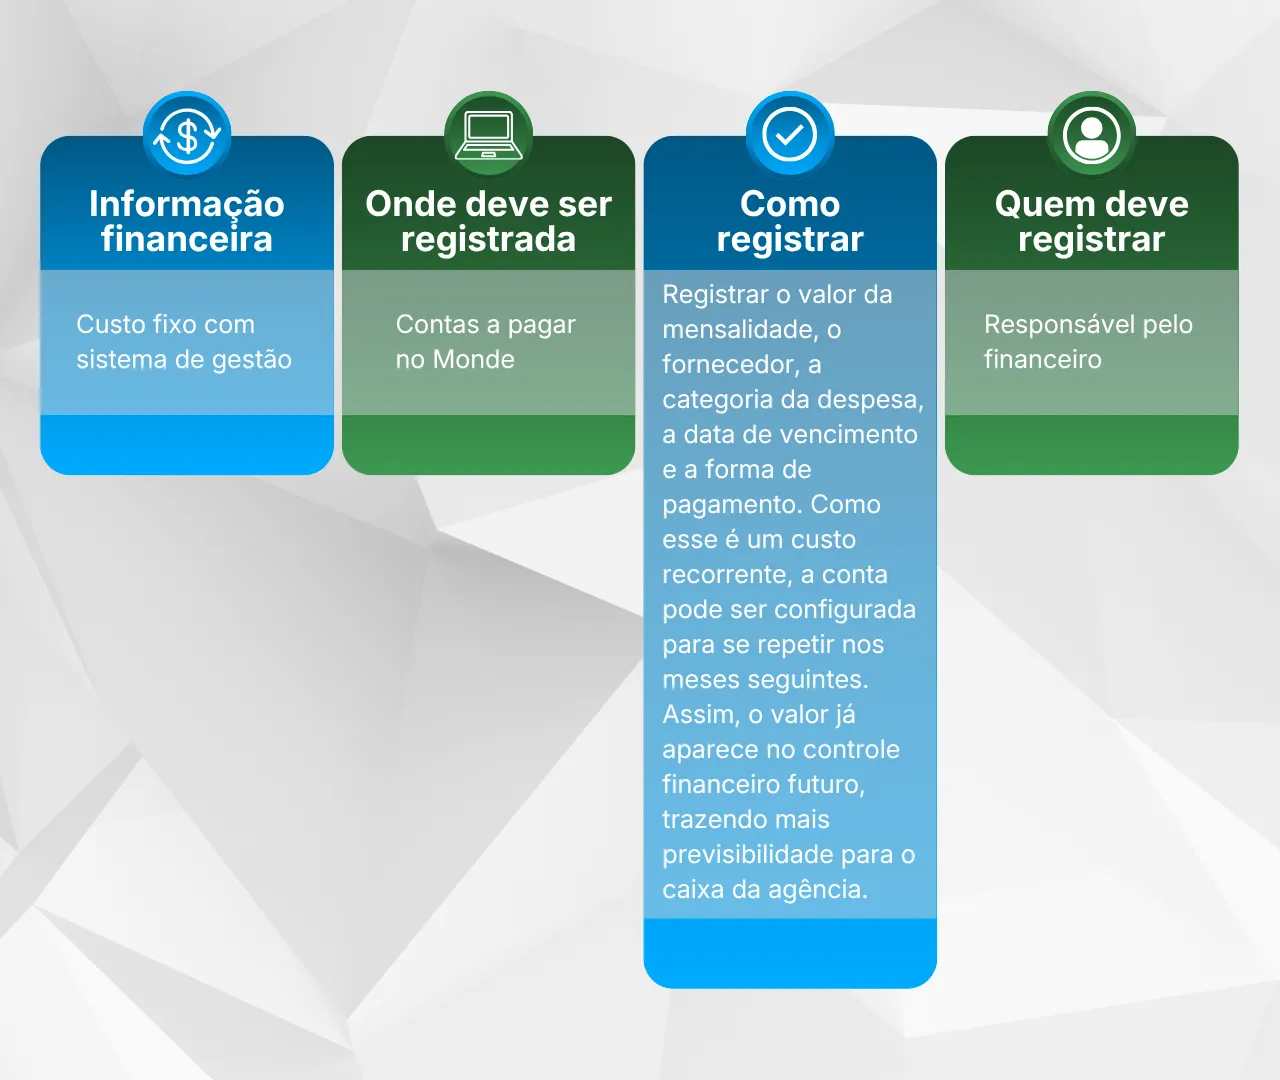
Esse mapa deve ser feito com todos os processos da agência.
Definir quanto do lucro pode ser retirado para pró-labore
A agência teve lucro, o que é uma ótima notícia. A próxima decisão é definir quanto desse valor pode ser distribuído aos sócios e quanto deve permanecer no caixa.
Essa escolha é importante porque, em muitas empresas pequenas, o dono usa o dinheiro da agência para pagar despesas pessoais. Retira um valor hoje, outro amanhã e mais um no fim da semana.
Com o tempo, o caixa fixa cheio de buracos. Por isso que o ideal é separar as finanças pessoais das empresariais.
O gestor deve definir um pró-labore, que funciona como uma remuneração mensal pelo trabalho realizado na agência.
Além disso, pode criar uma regra para a distribuição dos lucros.
Uma parte pode ser direcionada aos sócios. Outra pode permanecer na empresa para:
- formar uma reserva financeira;
- investir em melhorias;
- contratar pessoas;
- pagar compromissos futuros;
- proteger o caixa em meses mais fracos;
- financiar projetos de crescimento.
Retirar todo o lucro pode deixar a agência sem recursos para manter a operação ou aproveitar novas oportunidades.
Garantir capital de giro para manter a agência funcionando
Existe um termo muito usado na área financeira que é Capital de giro.
De forma simples, capital de giro é o dinheiro que mantém a operação funcionando no dia a dia. É o recurso que permite à agência continuar “girando” enquanto os pagamentos dos clientes ainda não entraram por completo.
Esse dinheiro ajuda a cobrir despesas como impostos, salários, aluguel, ferramentas, fornecedores e outras contas da rotina. Isso é especialmente importante quando a agência vende de forma parcelada, já que ela pode fechar uma venda hoje e receber esse valor ao longo dos próximos meses.
Enquanto o dinheiro não entra, as contas continuam chegando normalmente e é nesse momento que a empresa vai precisar de um dinheiro reserva.
Quem cuida do financeiro precisa acompanhar de perto os prazos de pagamento e recebimento. Algumas perguntas relevantes:
- Quando os clientes vão pagar?
- Quando as contas vencem?
- Quanto dinheiro precisa ficar disponível?
- Existe alguma concentração de pagamentos em determinado período?
- Os prazos de recebimento estão compatíveis com os de pagamento?
Mais do que responder a essas perguntas, o gestor financeiro também precisa definir quanto a empresa deve manter como reserva de capital de giro e garantir que esse valor esteja protegido.
Analisar relatórios financeiros da agência
Um relatório financeiro não precisa, e nem pode, ser um documento complicado de entender.
Como eu disse no começo, a rotina de uma agência pequena costuma ser corrida. Isso significa que a análise dos números precisa ser simples.
Existem alguns relatórios que precisam ficar no radar de quem cuida das finanças e, aqui, eu vou falar de dois deles: plano de contas e o DRE, os dois estão no Monde.
O que o plano de contas mostra?
O plano de contas organiza as receitas e as despesas da agência por categorias. Na prática, ele revela de onde o dinheiro vem e para onde está indo.
Em vez de olhar apenas para o valor total gasto ou recebido no mês, você consegue identificar quanto foi destinado a cada tipo de despesa e acompanhar quais custos/receitas estão aumentando ou diminuindo ao longo do tempo.
Com essa visão, fica mais fácil criar metas de despesas por categoria e perceber onde a agência precisa ajustar os gastos.
O que o DRE mostra sobre a agência?
Outro relatório importante é o DRE, o Demonstrativo de Resultado do Exercício.
O nome pode parecer complicado, mas a função é simples: ele mostra o resultado financeiro da agência em determinado período.
No Monde, o DRE ajuda a responder perguntas importantes, como:
- Qual foi o resultado da agência no mês?
- A agência gerou mais receitas ou despesas?
- Quais custos mais afetaram o resultado?
- A empresa está pagando juros?
Estudo estratégico do financeiro
Não adianta nada só abrir os relatórios, não é mesmo? Eles precisam gerar estudos. Pensando em estratégia, eu vou falar de dois cenários comuns em agência e os pontos de atenção que você deve ter.
Lucro, mas pouco dinheiro em caixa
Imagine que a agência fechou um grupo para a Europa em julho e registrou uma receita de R$ 40 mil.
Os clientes, porém, parcelaram o pagamento em seis vezes. Isso significa que a agência receberá o dinheiro aos poucos, entre agosto e janeiro. Só que, já em agosto, a agência precisou pagar R$ 25 mil de sinal para o hotel e para o receptivo.
O que acontece nesse cenário?
O DRE mostrar um resultado positivo, mesmo que boa parte desse dinheiro ainda não tenha entrado na conta.
Enquanto isso, o saldo bancário fica baixo, já que a agência precisa pagar os fornecedores antes de receber todo o valor dos clientes. Se não houver uma reserva financeira, pode ser necessário negociar novos prazos ou até recorrer a um empréstimo para cobrir essa diferença.
Ponto de atenção: a agência pode apresentar lucro e, ainda assim, ter pouco dinheiro disponível naquele momento. É justamente nesse tipo de situação que você deve usar a reserva de capital de giro.
Dinheiro em caixa, mas sem lucro
Agora, imagine o contrário.
Em julho, a agência recebe R$ 60 mil à vista pela venda de um pacote para a Disney, mas a viagem acontecerá apenas em dezembro.
O dinheiro entrou na conta e deixou o fluxo de caixa positivo. Porém, isso não significa que os R$ 60 mil estejam livres para uso, porque uma parte desse valor ainda será destinada aos serviços da viagem.
A agência terá que pagar o consolidador, o hotel, o seguro, os traslados e outros fornecedores. Se usar esse dinheiro antes da hora em uma despesa que não estava planejada, poderá faltar recurso quando chegar o momento de cumprir esses compromissos.
Ponto de atenção: ter dinheiro na conta não significa, necessariamente, que a agência está tendo lucro. Em muitos casos, parte desse saldo entrou antecipadamente e já tem um destino definido.
Avaliar empréstimos e financiamentos
Em alguns momentos, a agência pode precisar de dinheiro para colocar um projeto em ação e nem sempre esse valor estará disponível no caixa.
Nesse caso, pode fazer sentido buscar um empréstimo ou financiamento. Isso não é necessariamente um problema, ok? O risco começa quando a dívida é assumida sem planejamento.
Antes de contratar crédito, o gestor deve avaliar:
- a taxa de juros;
- o custo total da operação;
- o número e o valor das parcelas;
- o prazo de pagamento;
- a finalidade do recurso;
- o impacto das parcelas no fluxo de caixa;
- a capacidade da agência de pagar a dívida mesmo em meses mais fracos.
O crédito precisa ter um objetivo claro.
Pegar dinheiro para financiar um investimento que pode melhorar os resultados da agência é uma decisão diferente de pedir empréstimos com frequência apenas para pagar as despesas do dia a dia.
Quando a agência depende constantemente de crédito para manter a operação, isso indica que o caixa está desorganizado, que os custos estão altos ou que as vendas não estão gerando margem suficiente.
O papel do gestor financeiro é avaliar se a empresa conseguirá pagar a dívida sem colocar a operação em risco.
Preparar financeiramente a agência para crescer
Quando as vendas aumentam, a sensação é de que tudo está indo bem.
No entanto, a expansão aumenta os custos fixos com novas contratações, compra de equipamentos, mais vendas faturadas e etc.
Se os processos já estavam desorganizados, o aumento das vendas pode piorar a situação.
Agora, uma agência estruturada consegue crescer sem perder o controle. Ela sabe quanto pode gastar, quando pode contratar e quais investimentos realmente fazem sentido.
Um dos papéis do financeiro é preparar a estrutura da agência para que o crescimento não venha acompanhado de ainda mais desorganização.
Esse cuidado vale para todos os projetos de expansão, como:
- abrir uma nova unidade;
- aumentar a equipe;
- entrar em um novo nicho;
- investir em novos canais de vendas;
- criar uma operação própria.
Antes de avançar, o gestor precisa entender:
- qual será o investimento inicial;
- quais novas despesas surgirão;
- quanto as vendas precisam aumentar;
- quanto tempo o projeto pode levar para se pagar;
- qual será o impacto no caixa atual;
- quais são os riscos caso o resultado demore mais do que o esperado.
Acompanhar o financeiro, mesmo quando as tarefas são delegadas
Depois de ler tudo isso, talvez você esteja pensando:
“Eu já faço vendas, marketing, suporte e ainda vou ter que cuidar de toda essa burocracia financeira sozinho?” Não necessariamente.
Você pode contar com um funcionário, um contador e ferramentas de gestão para cuidar das atividades do dia a dia. Registros, conferências, cobranças e pagamentos podem ser divididos com outras pessoas.
Porém, uma responsabilidade continua sendo do gestor: acompanhar os resultados. O que quero dizer é que você não precisa executar todas as tarefas, mas precisa saber o que está acontecendo.
Delegar as tarefas financeiras não significa deixar de acompanhar a área. Significa dividir o trabalho sem perder a visão sobre a realidade da empresa. Para isso, o gestor pode criar uma rotina.
Por exemplo:
- acompanhar o saldo e os compromissos semanalmente;
- acompanhar a inadimplência;
- comparar receitas e despesas;
- analisar o DRE mensalmente;
- reunir-se com o responsável financeiro ou contador.
Essa rotina permite que o gestor identifique problemas antes que eles se tornem maiores.
Cuidar do financeiro é conhecer a realidade da agência
Cuidar do financeiro não é só pagar contas e conferir o saldo bancário, é conhecer a realidade da agência antes de tomar decisões.
Você não precisa dominar todos os termos técnicos da área financeira, mas precisa conhecer os números da sua agência.
Quando essas informações estão organizadas, as decisões ficam mais seguras. O gestor consegue planejar investimentos, controlar despesas, contratar pessoas e preparar o negócio para crescer.
Assim, a gestão financeira deixa de ser apenas uma obrigação operacional e passa a ser uma ferramenta.